01 / NHU CẦU THẬT
Bắt đầu từ người sẽ sống trong căn hộ
Studio, 1PN+, 2PN và 3PN phục vụ những cấu trúc gia đình khác nhau. Trước khi chọn diện tích, cần xác định số người ở hiện tại, khả năng có thêm thành viên, nhu cầu làm việc tại nhà và tần suất đón người thân.
Một căn vừa đủ hôm nay nhưng thiếu chỗ sau hai năm có thể tạo chi phí chuyển đổi lớn. Ngược lại, mua dư diện tích làm tăng tổng vốn, phí quản lý và chi phí hoàn thiện.
02 / CÔNG NĂNG
Đọc mặt bằng trước khi đọc tầm nhìn
Diện tích tim tường không phản ánh đầy đủ trải nghiệm sử dụng. Người mua nên kiểm tra diện tích thông thủy, lối vào, vị trí bếp, thông gió WC, khả năng kê tủ, bàn ăn và khu giặt phơi.
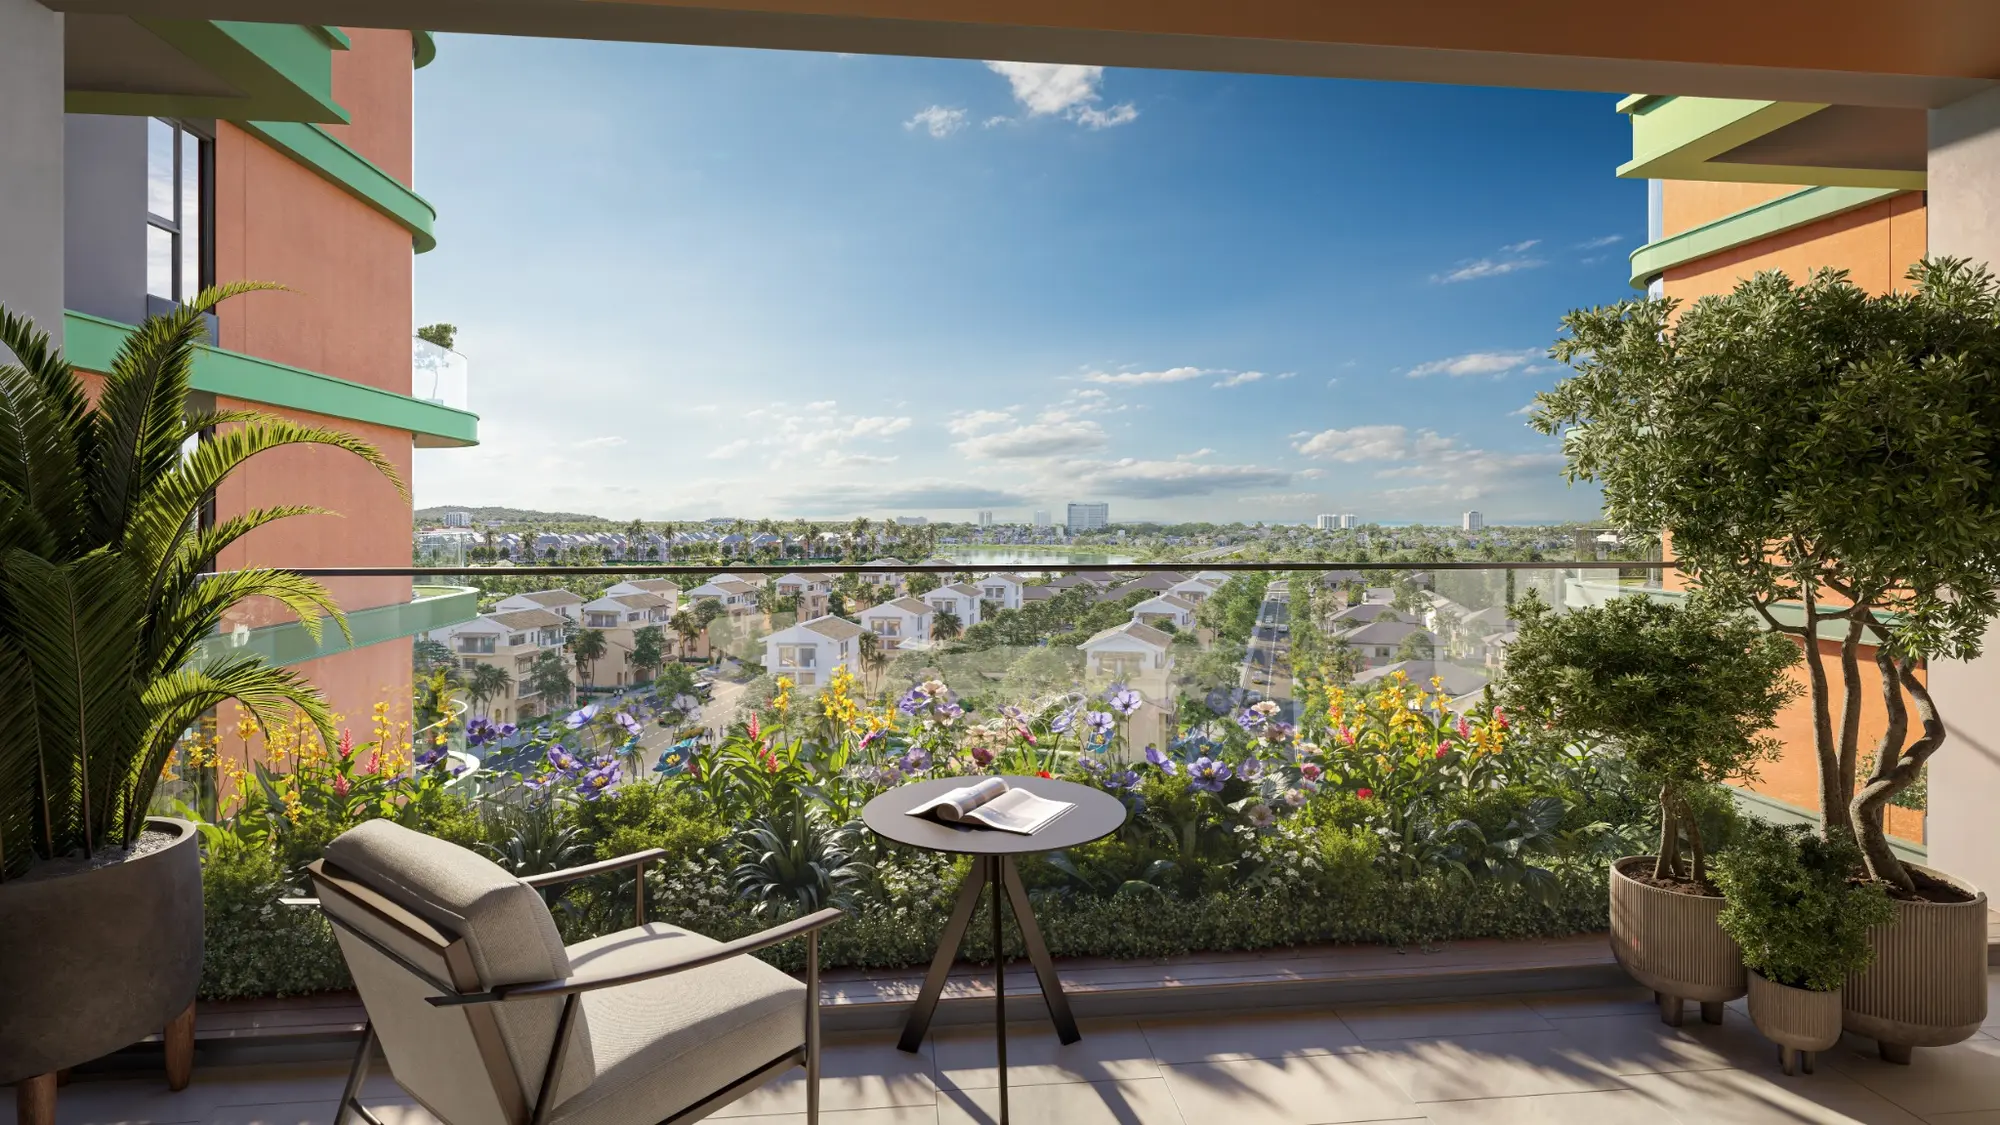
Hướng nhìn đẹp là một lợi thế, nhưng công năng bất tiện sẽ xuất hiện mỗi ngày. Với nhu cầu ở, thứ tự ưu tiên nên là công năng, ánh sáng, tiếng ồn, giao thông đứng rồi mới đến tầng và view.
03 / TRẢI NGHIỆM SỐNG
Tiện ích chỉ có giá trị khi được sử dụng thường xuyên
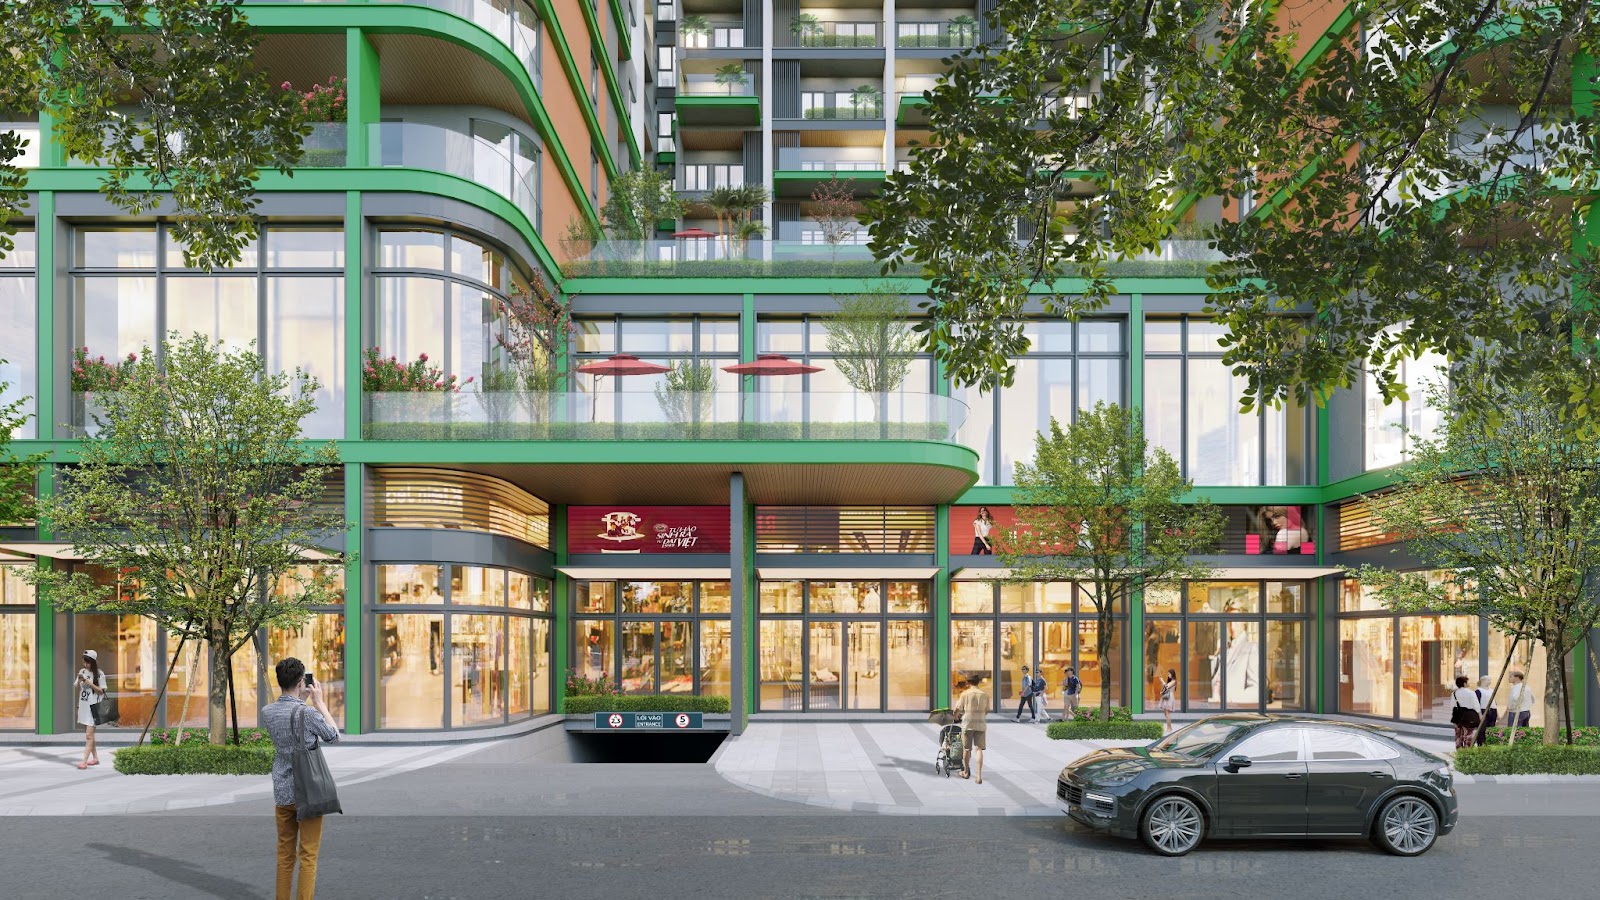
Hồ bơi, gym, Kids Club, thương mại khối đế và cảnh quan nội khu cần được đặt vào thói quen thật của gia đình. Gia đình có trẻ nhỏ sẽ nhìn tiện ích khác người sống một mình hoặc người thường xuyên đi công tác.
Cũng cần tính thời gian đi làm, trường học, chợ, y tế và kết nối về trung tâm trong giờ cao điểm. Khoảng cách trên bản đồ không thay thế được một lần di chuyển thực tế.
04 / TÀI CHÍNH
Ân hạn không có nghĩa là nghĩa vụ đã biến mất
Chính sách hỗ trợ ban đầu giúp giảm áp lực dòng tiền trong giai đoạn xây dựng. Nhưng người mua để ở phải nhìn tới thời điểm nhận nhà: tiền hoàn thiện, nội thất, phí quản lý và khoản trả ngân hàng sau ưu đãi.
Một phương án an toàn cần có quỹ dự phòng và vẫn chịu được khi thu nhập giảm hoặc lãi suất tăng. Không nên dùng toàn bộ tiền tích lũy chỉ để đạt mức thanh toán ban đầu.
- 01
Tính tổng chi phí sở hữu, không chỉ giá niêm yết.
- 02
Giữ quỹ dự phòng sau khi nhận nhà.
- 03
Thử kịch bản lãi suất cao hơn dự kiến.
- 04
Đối chiếu thời điểm bàn giao với kế hoạch ở thực.
KHUNG TỰ ĐÁNH GIÁ
Năm câu hỏi trước khi chọn căn
KẾT LUẬN CUONG REALTOR
Mua để ở là chọn một hệ sinh hoạt, không chỉ chọn một tài sản.
Không có một căn hộ “tốt nhất” cho tất cả mọi người. Căn phù hợp phải đồng thời đúng mục tiêu, đúng khả năng tài chính và đúng thời gian nắm giữ của người mua.
GHI CHÚ
Phạm vi sử dụng thông tin
Bài viết là khung phân tích theo mục tiêu mua. Thông tin diện tích, giá, chính sách, tiến độ và giỏ hàng cần được đối chiếu lại tại thời điểm tư vấn.
Nội dung phục vụ mục đích tham khảo, không phải cam kết lợi nhuận hoặc thay thế tư vấn pháp lý, tài chính độc lập.