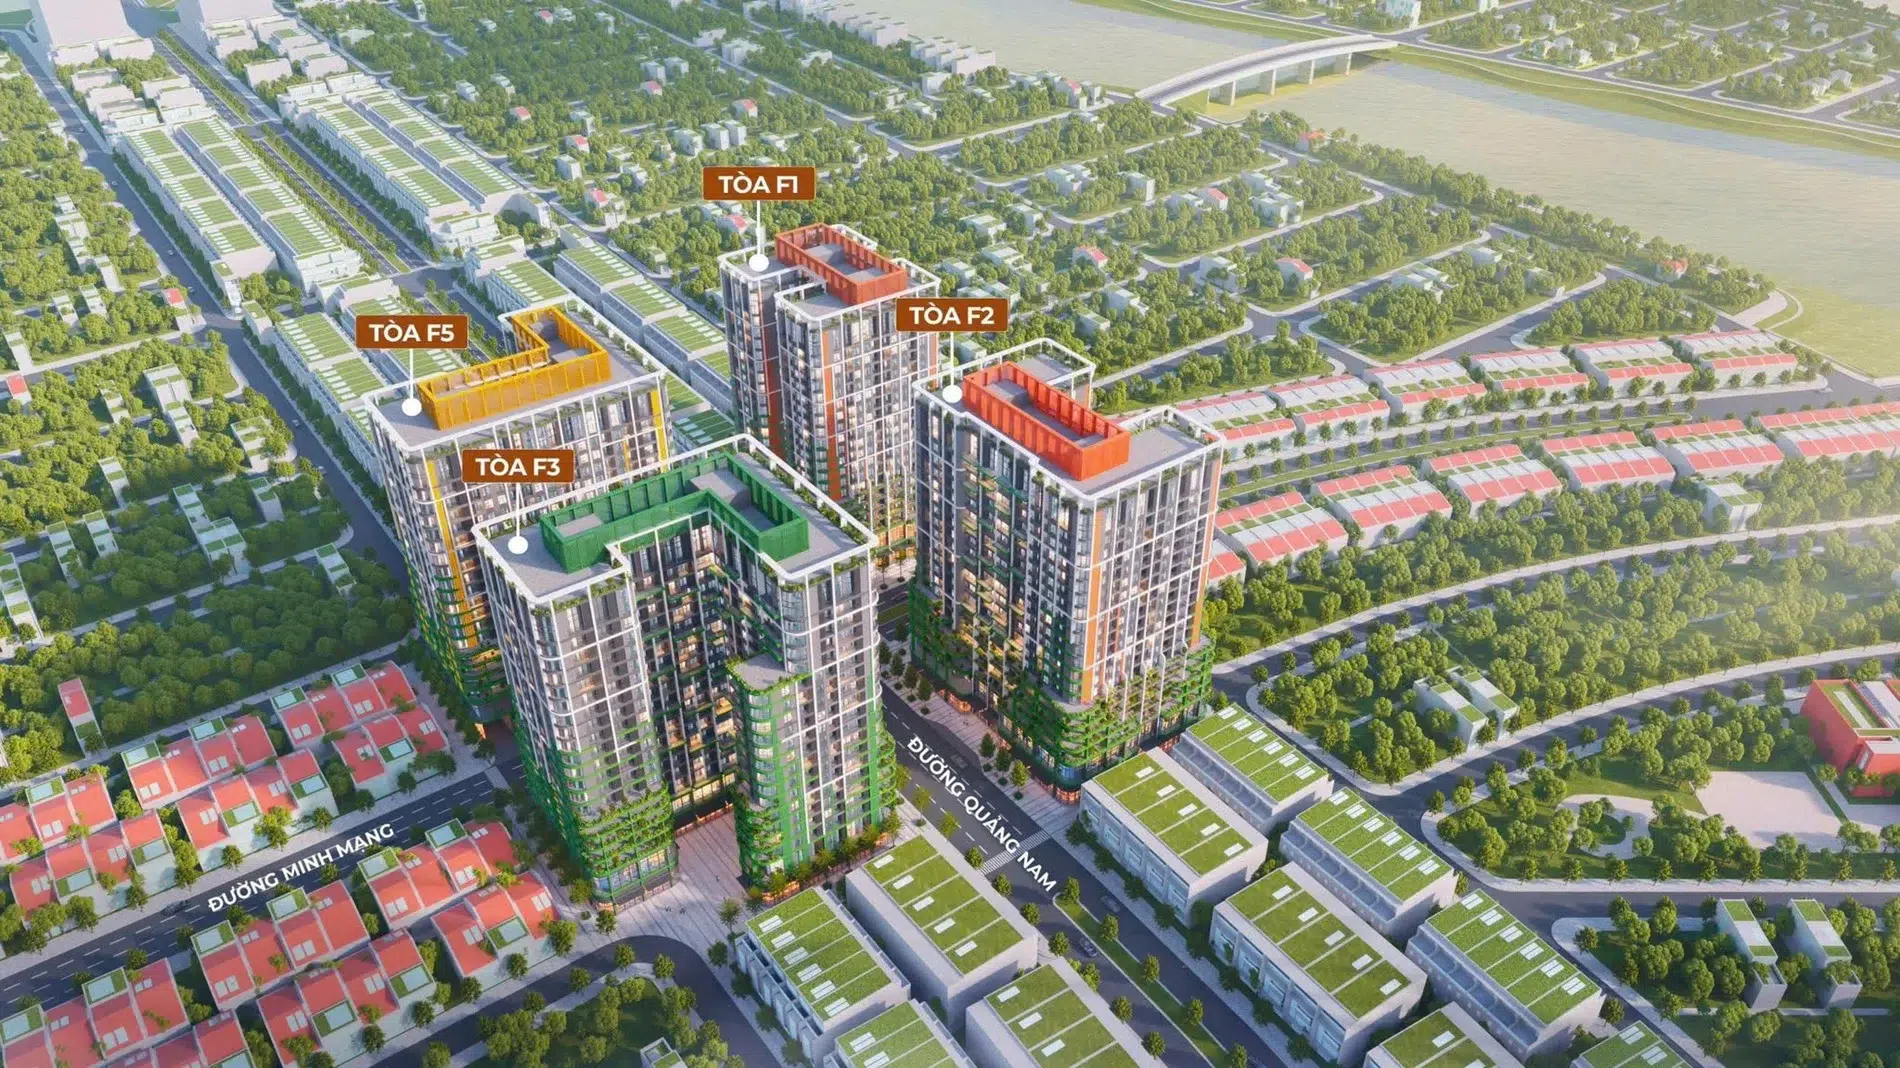
01 / ĐÚNG PHẠM VI
Trước khi cộng thêm chi phí, hỏi giá đã bao gồm gì
Với mỗi mã căn, tạo một dòng ghi tổng giá theo báo giá có ngày hiệu lực, diện tích dùng để tính giá, phương án thanh toán và các ưu đãi có điều kiện. Đặt bên cạnh cột “đã bao gồm”, “trả riêng” và “chưa xác nhận”. Khoản chưa rõ nên để trạng thái chờ xác minh, không tự điền bằng không.
Cần hỏi rõ cách thể hiện thuế, khoản bảo trì, phạm vi bàn giao, chi phí thủ tục và các khoản thu khác nếu áp dụng. Bài này không ấn định mức thu hay nghĩa vụ của từng bên: những nội dung đó cần đối chiếu hợp đồng và tài liệu áp dụng cho giao dịch cụ thể.
Bạn có thể bắt đầu từ thông tin tổng quan FourS Tower, sau đó yêu cầu bộ báo giá, lịch thanh toán và danh mục bàn giao của đúng căn. Đừng lấy hình phối cảnh để suy ra những món nội thất sẽ được nhận.
02 / MỐC THANH TOÁN
Chia ngân sách thành bốn thời điểm
Mỗi dòng nên có thêm người thu, hạn trả, tài liệu chứng minh và trạng thái đã trả/chưa trả. Khoản nộp ban đầu được khấu trừ vào giá mua chỉ xuất hiện một lần trong tổng giá; vẫn ghi đúng ngày chi trong lịch dòng tiền.
03 / NỘI THẤT
Lập danh sách phần thiếu từ tiêu chuẩn bàn giao
Chia đồ dùng thành ba nhóm: có trong bàn giao; cần mua để sử dụng; có thể bổ sung sau. Với nhóm cần mua, ghi cả thiết bị, vận chuyển, lắp đặt và vật tư đi kèm. Cùng một món đồ, báo giá chưa gồm lắp đặt có thể khiến ngân sách bị thiếu dù giá niêm yết nhìn thấp.
Người mua để ở nên ưu tiên công năng dùng hằng ngày. Người mua cho thuê cần xác định khách thuê mục tiêu trước khi chọn mức hoàn thiện; đồ đắt hơn không tự tạo ra tiền thuê tương ứng. Nếu còn phân vân về diện tích, xem cách chọn studio, 1PN+ hay 2PN theo nhu cầu sử dụng.
04 / KHOẢN VAY
Tách tổng chi phí khỏi tiền phải có trong từng tháng
Khoản vay là nguồn tiền để thanh toán, không làm giảm giá mua. Khi tính tổng chi phí sở hữu, tránh cộng cả giá căn hộ và phần gốc vay thêm một lần nữa. Khi lập lịch tiền ra hằng tháng, vẫn phải ghi đầy đủ gốc, lãi và phí đến hạn theo lịch ngân hàng xác nhận.
Yêu cầu ngân hàng cung cấp lịch dự kiến, thời gian áp dụng lãi suất ban đầu, cách xác định lãi suất sau đó, điều kiện giải ngân và phí trả trước hạn nếu có. Nếu được giới thiệu hỗ trợ lãi hoặc ân hạn, cần hỏi khoản nào được hỗ trợ, điều kiện duy trì và ngày kết thúc. Không mặc định rằng ưu đãi áp dụng cho mọi mã căn hoặc mọi hồ sơ.
Thử thêm một phương án thu nhập giảm hoặc thời điểm có khách thuê lùi lại. Đây là phép kiểm tra sức chịu của ngân sách gia đình, không phải dự báo thị trường hay khuyến nghị vay một tỷ lệ cố định.
05 / VÍ DỤ TỰ ĐIỀN
Ví dụ: cần bao nhiêu tiền cho tháng nhận nhà?
Ví dụ hoàn toàn giả định, không phải báo giá hay chính sách FourS: một người mua dự kiến còn trả từ vốn tự có 200 triệu đồng trong tháng nhận nhà; nội thất bổ sung 90 triệu; vận chuyển và lắp đặt 10 triệu; các khoản thu riêng đã xác nhận 20 triệu; dự phòng 30 triệu. Tổng tiền cần bố trí cho tháng đó là 350 triệu đồng.
Nếu người mua chỉ có 300 triệu đồng sẵn sàng sử dụng, bảng cho thấy thiếu 50 triệu trong tháng này, dù tổng tài sản có thể lớn hơn nhiều. Cách xử lý cần được chuẩn bị trước: giảm phần nội thất chưa cần, điều chỉnh kế hoạch tiền hoặc làm rõ khả năng tài trợ. Không tự giả định sẽ đổi được hạn thanh toán trong hợp đồng.
Để tự tính, thay từng con số bằng dữ liệu của mình và cộng thêm nghĩa vụ trả nợ đến hạn trong cùng tháng nếu có. Giữ riêng khoản dự phòng với tiền đã có kế hoạch chi; tránh dùng cùng một số dư cho hai mục đích.
06 / SAU NHẬN NHÀ
Cho thuê cần một bảng vận hành riêng
Ghi doanh thu thực nhận, chi phí chủ nhà chịu, bảo dưỡng, thay thiết bị và giai đoạn không có khách. Phân biệt dòng tiền trước trả nợ với dòng tiền sau trả nợ để không hiểu nhầm khả năng tự trang trải của căn hộ. Tiền thuê dự kiến nên có nguồn khảo sát và thời điểm; nếu chưa có dữ liệu phù hợp thì để thành biến số, không dùng một mức cam kết.
Đọc thêm các giả định cần kiểm tra khi đầu tư FourS. Với người mua để ở, phần tương ứng là chi tiêu hộ gia đình sau khi chuyển đến: đi lại, dịch vụ, gửi xe và khoản trả nợ đều cần nằm trong cùng kế hoạch.
07 / HỒ SƠ CẦN LẤY
Mang về bốn tài liệu trước khi chốt ngân sách
- Báo giá ghi đúng mã căn, ngày hiệu lực và các khoản đã bao gồm.
- Lịch thanh toán với số tiền, hạn trả và cách khấu trừ khoản đã nộp.
- Danh mục bàn giao và văn bản xác nhận các khoản thu riêng có liên quan.
- Nếu vay: đề xuất tín dụng và lịch trả nợ dự kiến, ghi rõ điều kiện cần đáp ứng.
Có thể dùng 10 câu hỏi khi đi xem FourS để chuẩn bị buổi trao đổi. Sau đó đối chiếu tài liệu, đánh dấu phần còn thiếu và chỉ cập nhật ngân sách khi có cơ sở rõ ràng.
PHẠM VI BÀI VIẾT
Mẫu kiểm tra, không phải bảng phí dự án
Biên soạn ngày 18/09/2026. Bài hướng dẫn tổ chức ngân sách, không công bố giá bán, lãi suất, mức phí, ưu đãi hoặc tình trạng pháp lý hiện hành của FourS. Các khoản áp dụng thực tế cần xác nhận bằng tài liệu của bên bán, ngân hàng và đơn vị quản lý liên quan. Bốn hình sử dụng từ tài sản website CUONG REALTOR đều là phối cảnh.